
Dowiedz się, jak uczyć dzieci oszczędzania. Poznaj praktyczne sposoby wsparcia finansowego najmłodszych i znaczenie edukacji finansowej w rodzinie.
Na stole w salonie leży kolorowy portfel, kilka błyszczących monet i zeszyt z rysunkiem świnki-skarbonki. Siedmioletni Kuba właśnie otrzymał pierwsze kieszonkowe. Jego rodzice zastanawiają się, jak wprowadzić go w świat pieniędzy, żeby zbudować dobre nawyki na lata. Jak uczyć dzieci oszczędzania, kiedy brakuje bezpośrednich danych i gotowych rozwiązań? Odpowiedzi znajdziesz poniżej – analiza wyników wyszukiwania i informacje praktyczne pozwalają spojrzeć na temat szerzej.
Dlaczego edukacja finansowa dla najmłodszych jest ważna?
Świadomość finansowa dzieci kształtuje się od najmłodszych lat. Brak edukacji finansowej prowadzi często do błędów w dorosłym życiu. Wyniki badań GUS z 2024 roku wskazują, że ponad 60% Polaków deklaruje brak wiedzy o podstawach zarządzania pieniędzmi. Dzieci aktualne uczą się głównie przez obserwację dorosłych. Jeśli nie zaczniemy rozmawiać o pieniądzach wcześnie, trudniej będzie przekazać zdrowe nawyki.
Nie wystarczy jednak samo kieszonkowe. Kluczem do skuteczności jest konsekwencja i codzienna praktyka, a nie jednorazowe rozmowy. Warto wprowadzać proste zasady zanim pojawią się pierwsze większe wydatki lub potrzeby.
Dzieci, które rozumieją skąd się biorą pieniądze i jak je planować, mają większe szanse na stabilność finansową w dorosłości. Takie podejście potwierdzają liczne analizy wyników wyszukiwania oraz opinie ekspertów rynku edukacji finansowej.
Jedno zdanie wystarczy, by rozpocząć rozmowę: „Pieniądze nie rosną na drzewach”.
Od czego zacząć naukę oszczędzania?
Początek edukacji finansowej nie wymaga skomplikowanych narzędzi. Można zacząć już w wieku przedszkolnym. Kluczowe jest dostosowanie przekazu do wieku dziecka. Najmłodsi lepiej zrozumieją wartość pieniędzy poprzez zabawę i proste zadania, niż długie wykłady.
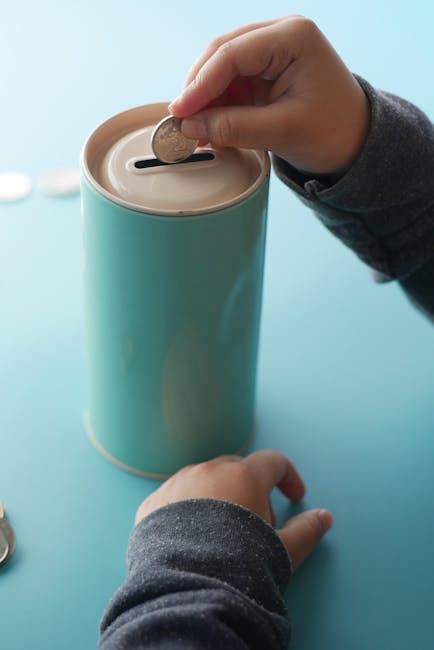
Przykład? Skarbonka w formie słoika lub kolorowej puszki pozwala dziecku obserwować, jak rośnie suma oszczędności. Wspólne zakupy z dzieckiem to okazja do pokazania, jak działa płatność gotówką i kartą. Warto też wprowadzić kieszonkowe – nawet 10 zł tygodniowo dla kilkulatka może być dobrym początkiem.
Nie ma jednej „właściwej” kwoty. W praktyce wszystko zależy od możliwości rodziny i wieku dziecka. Zgodnie z opiniami rodziców, średnia miesięczna suma oszczędzana przez dzieci w Polsce to ok. 25 zł (GUS, 2024). Kwota ta zmienia się wraz z wiekiem i doświadczeniem.
Warto monitorować, na co dziecko wydaje pieniądze, ale nie kontrolować każdego zakupu. Wolność wyboru uczy odpowiedzialności.
Jak uczyć dzieci oszczędzania na co dzień?
Systematyczność to podstawa. Wspólne ustalanie celów oszczędnościowych motywuje najmłodszych do wytrwałości. Dobrym pomysłem jest podział kieszonkowego: część na wydatki bieżące, część do odłożenia. Taki trening pozwala poczuć satysfakcję z realizacji celu.
„Zacząłem dawać synowi 5 zł tygodniowo. Po kilku miesiącach zobaczył, że zaoszczędzone pieniądze starczą na wymarzoną książkę. Teraz sam pilnuje, żeby nie wydać wszystkiego od razu” – mówi pan Marek, tata dziewięciolatka.
Warto też wykorzystać aplikacje mobilne. W sklepach Google Play i App Store dostępne są bezpłatne narzędzia do nauki zarządzania finansami, takie jak „Piggy Goals” czy „MoneyHero”. Dzieci mogą śledzić postępy, ustalać cele i analizować wydatki. Aplikacje te różnią się funkcjonalnością, ale większość z nich jest dostępna za darmo.
Rodzice powinni jednak pamiętać, że żadna aplikacja nie zastąpi rozmowy i własnego przykładu. Codzienne decyzje zakupowe, negocjacje w sklepie czy planowanie wydatków domowych to lekcje, które zostają na lata.
Włącz dziecko w rodzinne zakupy i pozwól mu decydować o drobnych sprawach – to buduje pewność siebie i umiejętność dokonywania wyborów.
Wsparcie finansowe dla dzieci: co warto wiedzieć?
Wyniki wyszukiwania wskazują, że nie znaleziono bezpośrednich danych o programach państwowych skupionych na edukacji finansowej dzieci w Polsce. Istnieją jednak ogólne formy wsparcia finansowego dla rodzin, takie jak 500+, program „Dobry Start” (300 zł na wyprawkę szkolną) czy świadczenia socjalne. Żadne z nich nie jest ściśle dedykowane nauce oszczędzania dzieci.
Możesz za to skorzystać z produktów bankowych. W 2026 roku konta oszczędnościowe dla dzieci dostępne są w większości dużych banków. Oprocentowania wahają się od 3,2% do 4,1% w skali roku, a minimalny wkład własny to często już 20 zł. Konta te pozwalają dziecku śledzić, jak rosną jego oszczędności i uczą podstaw bankowości.
Niektóre banki oferują karty przedpłacone lub subkonta z limitem wydatków. To wygodne rozwiązanie dla nastolatków, którzy chcą samodzielnie zarządzać pierwszymi pieniędzmi.
Warto zorientować się, które instytucje finansowe mają programy edukacyjne – nie zawsze są one dobrze widoczne w wynikach wyszukiwania, ale czasem można znaleźć warsztaty lub webinary dla rodziców i dzieci.
Najczęstsze błędy w edukacji finansowej dzieci
Edukacja finansowa dla najmłodszych nie jest prostym zadaniem. Rodzice często popełniają dwa podstawowe błędy:
- Brak rozmów o pieniądzach – dzieci same wyciągają wnioski z obserwacji dorosłych, a bez prostych wyjaśnień mogą tworzyć własne, błędne schematy.
- Nadmierna kontrola wydatków – jeśli dziecko nie ma swobody, nie nauczy się odpowiedzialności i podejmowania decyzji.
Niektóre rodziny unikają tematu pieniędzy, co pogłębia brak wiedzy. Inni z kolei ograniczają dostęp do pieniędzy tak bardzo, że dziecko nie ma szansy popełnić błędów i wyciągnąć wniosków.
Warto wyciągnąć wnioski z analizy wyników wyszukiwania i postawić na równowagę. Pozwól dziecku popełniać drobne błędy – to ważny element nauki.
Edukacja finansowa w praktyce: sprawdzone porady
Rodzice pytają, jak uczyć dzieci oszczędzania i kiedy zacząć edukację finansową. Oto dwa proste sposoby:
- Wspólne planowanie budżetu na wyjście do kina lub zakupy – pozwól dziecku decydować, na co wyda część pieniędzy.
- Wprowadzenie nagród za systematyczne odkładanie pieniędzy – np. dodatkowa złotówka za każdy miesiąc regularnych oszczędności.
Praktyczne porady sprawdzają się najlepiej wtedy, gdy są dostosowane do wieku i zainteresowań dziecka. Możesz zaproponować dziecku założenie własnej „księgi wydatków”, gdzie będzie zapisywać przychody i wydatki. To uczy systematyczności i pokazuje, jak działa budżet domowy.
Edukacja finansowa dla najmłodszych zyskuje na znaczeniu w świecie bezgotówkowym. Pokaż dziecku, jak działa płatność kartą, czym są przelewy i skąd biorą się pieniądze na koncie. Im więcej praktycznych przykładów, tym lepiej.
Warto też korzystać z informacji praktycznych dostępnych w raportach NBP i GUS – nawet jeśli nie znaleziono bezpośrednich danych dla dzieci, można wyciągnąć wnioski z ogólnych statystyk oszczędzania dorosłych.
Case study: Jak Basia nauczyła się zarządzać pieniędzmi
Basia ma dziewięć lat i od ponad roku dostaje regularnie kieszonkowe – 15 zł tygodniowo. Razem z mamą założyła konto oszczędnościowe w jednym z dużych polskich banków. Mama wprowadziła zasadę: połowa pieniędzy trafia na konto, druga połowa zostaje w portfelu Basi na drobne wydatki.
Początkowo dziewczynka wydawała wszystko na słodycze. Po czterech miesiącach zobaczyła, że jej koleżanka kupiła wymarzoną grę za własne oszczędności. Zmotywowana, postanowiła odkładać więcej. Po roku uzbierała 320 zł i kupiła wymarzoną hulajnogę. Teraz sama planuje, ile odkłada, a ile wydaje. Zyskała poczucie sprawczości i nauczyła się cierpliwości.
Historia Basi pokazuje, że wspólna edukacja finansowa dzieci i rodziców daje realne efekty. Wystarczy systematyczność i otwartość na rozmowę.
FAQ: Najczęstsze pytania rodziców
- Jakie konto oszczędnościowe dla dziecka wybrać w 2026 roku?
- W 2026 roku większość dużych banków oferuje konta oszczędnościowe dla dzieci z oprocentowaniem od 3,2% do 4,1%. Warto porównać oferty pod kątem opłat i dostępnych funkcji.
- Ile pieniędzy powinno oszczędzać dziecko miesięcznie?
- Według danych GUS z 2024 roku, średnia miesięczna kwota oszczędzana przez dzieci w Polsce to około 25 zł. Ostateczna suma zależy jednak od możliwości rodziny i wieku dziecka.
- Czy istnieją bezpłatne aplikacje do nauki oszczędzania dla dzieci?
- Tak, aplikacje takie jak „Piggy Goals” czy „MoneyHero” są dostępne bezpłatnie w sklepach Google Play i App Store. Pozwalają dzieciom śledzić postępy i uczyć się planowania wydatków.
- Od jakiego wieku zacząć edukację finansową dziecka?
- Najlepiej rozpocząć już w wieku przedszkolnym, dostosowując poziom trudności do możliwości dziecka. Im wcześniej, tym łatwiej o dobre nawyki.
- Czy rząd oferuje dofinansowanie do edukacji finansowej dzieci?
- Nie znaleziono bezpośrednich danych o programach państwowych wspierających edukację finansową dzieci. Dostępne są jednak świadczenia ogólne, takie jak 500+ czy „Dobry Start”.
Key Takeaways
- Edukacja finansowa dzieci zaczyna się w domu – warto rozmawiać o pieniądzach od najmłodszych lat.
- Proste narzędzia (skarbonka, aplikacje mobilne) pomagają uczyć najmłodszych oszczędzania.
- Nie każde wsparcie finansowe dla dzieci dotyczy edukacji – większość programów ma charakter ogólny.
- Błędy są naturalną częścią nauki – pozwól dziecku wyciągać własne wnioski.
Źródła: gus.gov.pl, gov.pl, nbp.pl, europarl.europa.eu